Conteúdos HOK
Dominar os números é dominar o negócio
Ismael Cardoso · 9 min de leitura
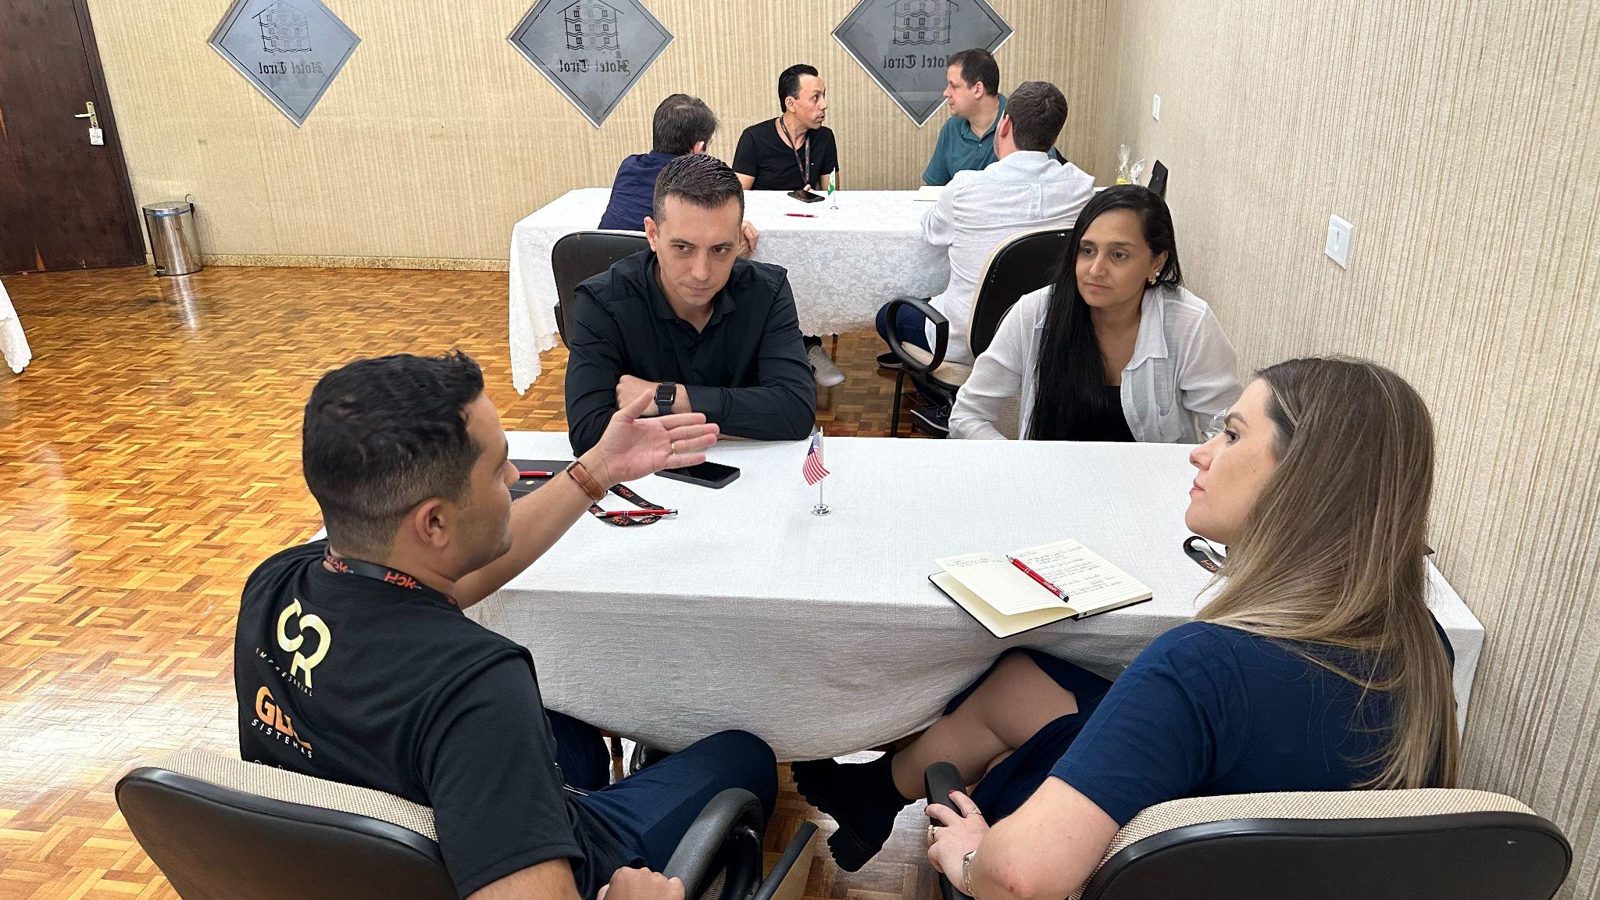
Em encontro do HOK Club, o contador Ismael Cardoso mostrou como interpretar DRE, Balanço Patrimonial, Fluxo de Caixa e indicadores financeiros para transformar dados contábeis em decisões mais assertivas.
Empresas crescem quando conseguem vender mais, operar melhor e aproveitar boas oportunidades. Mas nenhuma dessas decisões pode ser sustentável sem uma compreensão clara dos números que sustentam o negócio.
Foi com essa provocação que o contador Ismael Cardoso conduziu um dos encontros do HOK Club, trazendo uma análise prática sobre os principais demonstrativos financeiros e mostrando como transformar informações contábeis em ferramentas de gestão.
O encontro teve como foco a interpretação de Balanço Patrimonial, DRE, Fluxo de Caixa, EBITDA, margem de contribuição, ponto de equilíbrio e índices de liquidez, conectando cada um desses dados à realidade cotidiana de empresários e gestores.
O empresário precisa respirar números
Logo na abertura do encontro, uma provocação importante foi feita: quanto os empresários realmente pensam sobre finanças, organização financeira e números dentro de suas empresas?
Na rotina, é natural ser puxado pela operação, pelas vendas, pelos clientes e pelos problemas do dia a dia.
Mas crescer sem criar rituais de acompanhamento financeiro pode significar conduzir o negócio sem saber exatamente se ele está indo na direção planejada.
A analogia utilizada foi simples: se o planejamento estratégico representa o destino de uma viagem, os indicadores financeiros são os ponteiros do painel.
Eles mostram se existe combustível suficiente, se algo está aquecendo além do esperado e se a empresa continua na rota.
Por isso, reuniões mensais e trimestrais de acompanhamento deixam de ser burocracia e passam a ser instrumentos de gestão.
Saldo bancário não significa saúde financeira
Um dos alertas feitos por Ismael foi sobre um comportamento ainda bastante comum: analisar a empresa apenas pelo saldo bancário.
Dinheiro em conta não representa, sozinho, a saúde de um negócio.
Uma empresa pode apresentar saldo positivo hoje e ter compromissos futuros capazes de consumir rapidamente esse recurso.
Da mesma forma, pode faturar muito e ainda assim não gerar caixa suficiente para honrar despesas operacionais.
Ismael destacou que, quando uma empresa precisa recorrer a crédito para pagar despesas recorrentes, como folha ou compromissos operacionais, isso já pode indicar a necessidade de uma análise mais profunda sobre margens, rentabilidade e capacidade de geração de caixa.
Por isso, gerir uma empresa exige mais do que perguntar:
“Quanto temos na conta?”
É preciso perguntar também:
“Quanto geramos?”
“Quanto devemos?”
“Quanto precisamos pagar?”
“Quanto realmente sobra da operação?”
Balanço Patrimonial: a fotografia da empresa
Entre os demonstrativos abordados, o Balanço Patrimonial foi apresentado como uma ferramenta fundamental para compreender a estrutura financeira e patrimonial do negócio.
De forma prática, ele reúne:
Ativos: tudo aquilo que a empresa possui ou tem a receber, como caixa, bancos, estoques, clientes, máquinas, equipamentos e outros bens.
Passivos: todas as obrigações, como fornecedores, impostos, empréstimos e demais compromissos.
Patrimônio líquido: aquilo que representa a construção patrimonial do negócio ao longo do tempo, considerando capital investido, lucros e prejuízos acumulados.
Mais do que um documento contábil obrigatório, o Balanço permite visualizar a evolução da empresa.
Ismael reforçou que, embora exista a obrigação de fechamento anual, nada impede — e muitas vezes é recomendável — acompanhar essas informações mensalmente, criando uma leitura muito mais próxima da realidade do negócio.
DRE: entender se a operação realmente gera resultado
A Demonstração do Resultado do Exercício, a DRE, foi outro ponto central.
Ela organiza receitas, custos, impostos, despesas operacionais e o resultado final da empresa.
Na prática, responde uma pergunta essencial:
A operação está realmente gerando resultado?
Segundo Ismael, analisar esse demonstrativo permite entender quanto a empresa vende, quanto custa entregar aquilo que vende e quanto permanece após todas as despesas relacionadas à operação.
A DRE também ajuda o empresário a identificar se o crescimento das vendas está de fato criando valor.
Porque existe uma realidade desconfortável:
vender mais nem sempre significa ganhar mais.
Se os custos e despesas estiverem descontrolados, aumentar o volume pode apenas acelerar um problema já existente.
EBITDA: capacidade de geração da operação
Outro indicador bastante discutido no encontro foi o EBITDA.
Ele ajuda a compreender a capacidade operacional da empresa antes de determinados impactos financeiros, tributários, de depreciação e amortização.
Ismael chamou atenção para o fato de que esse indicador vem sendo utilizado por instituições financeiras e pelo mercado justamente porque ajuda a demonstrar a capacidade do negócio de gerar resultado a partir da própria operação.
Se o resultado operacional está constantemente pressionado, isso exige decisões.
Reduzir custos?
Aumentar margem?
Rever preço?
Modificar a estrutura?
Investir ou preservar caixa?
O indicador não toma a decisão pelo empresário.
Mas oferece informação para que a decisão deixe de ser baseada apenas em percepção.
Margem de contribuição: quanto cada venda realmente deixa para a empresa?
Outra métrica fundamental é a margem de contribuição.
Ela mostra quanto cada produto ou serviço efetivamente contribui para pagar os custos fixos da empresa e gerar resultado.
Esse entendimento muda completamente a leitura sobre vendas.
Um produto pode apresentar grande faturamento e, ainda assim, deixar uma margem insuficiente para sustentar a operação.
Por isso, Ismael destacou que não basta ter margem positiva.
Ela precisa ser saudável o suficiente para garantir competitividade, crescimento e capacidade de reinvestimento.
Essa análise também ajuda a responder perguntas importantes:
Qual produto merece mais esforço comercial?
Qual serviço está comprimindo nossa margem?
Onde estamos vendendo muito, mas ganhando pouco?
Onde existe espaço para reajuste?
Fluxo de Caixa: lucro e dinheiro são coisas diferentes
Talvez uma das diferenças mais importantes trabalhadas no encontro tenha sido a separação entre lucro e caixa.
Uma empresa pode apresentar lucro em sua DRE e, ainda assim, enfrentar dificuldades financeiras.
Como?
Porque o dinheiro pode não ter entrado.
O cliente pode estar inadimplente.
Os prazos de recebimento podem ser longos.
Os fornecedores podem exigir pagamento antes de a empresa receber por suas vendas.
Nesses casos, a operação pode parecer saudável no papel, mas exigir capital de giro para continuar funcionando.
O Fluxo de Caixa mostra exatamente isso: quanto dinheiro efetivamente entra e quanto efetivamente sai.
Um exemplo apresentado durante o encontro ilustra bem a situação.
Se uma empresa compra de seu fornecedor para pagar em 30 dias, mas vende ao cliente com prazo de 60 dias, ela precisará financiar parte da própria operação.
A questão passa a ser:
A empresa tem caixa para sustentar esse intervalo?
É por isso que Balanço, DRE e Fluxo de Caixa não devem ser analisados isoladamente.
Eles se complementam.
Ponto de equilíbrio: quanto precisamos vender para não perder dinheiro?
Outro indicador apresentado foi o ponto de equilíbrio.
Em termos simples, ele mostra quanto a empresa precisa vender para pagar todos os seus custos e despesas.
Até esse ponto, a empresa está cobrindo sua estrutura.
Depois dele, começa efetivamente a gerar resultado.
Esse dado é especialmente importante para a definição de metas comerciais.
Ismael trouxe uma provocação relevante: muitas empresas criam metas sem sequer saber qual é seu ponto de equilíbrio.
Nesse cenário, uma meta considerada “desafiadora” pode, na prática, continuar abaixo do mínimo necessário para manter a empresa sustentável.
Conhecer esse número permite construir metas de vendas mais realistas e conectadas à realidade financeira do negócio.
Liquidez: capacidade de honrar compromissos
Os índices de liquidez também foram apresentados como instrumentos importantes para compreender a segurança financeira da empresa.
De maneira simplificada, eles ajudam a responder:
Para cada R$ 1 de dívida, quanto a empresa possui disponível para cumprir seus compromissos?
Quando esses indicadores ficam abaixo de níveis considerados seguros para a realidade da empresa, qualquer imprevisto pode comprometer sua capacidade de pagamento.
O índice de liquidez corrente, por exemplo, relaciona recursos de curto prazo com obrigações também de curto prazo.
Mais uma vez, o objetivo não é transformar o empresário em contador.
É permitir que ele compreenda os números suficientes para fazer as perguntas certas.
Dados precisam virar rituais de gestão
Um dos pontos mais práticos do encontro foi a defesa da criação de uma rotina de análise.
Não adianta possuir uma contabilidade estruturada, um ERP robusto e dezenas de relatórios se ninguém olha para as informações.
O empresário precisa criar uma agenda recorrente para conversar com o financeiro e com a contabilidade.
Segundo Ismael, a ausência desse ritual faz com que a operação sempre encontre uma forma de ocupar todo o tempo disponível.
E quando não existe uma agenda dedicada aos números, o estratégico acaba sendo constantemente adiado.
A proposta apresentada foi simples e prática:
começar com um raio X do negócio;
estruturar uma DRE gerencial;
identificar o ponto de equilíbrio;
aprofundar o diagnóstico;
e, a partir dos dados, tomar decisões concretas sobre custos, despesas e crescimento.
Acompanhar um único mês não é suficiente
Outro aprendizado importante foi a análise horizontal.
Em vez de observar apenas o número atual, a empresa deve acompanhar sua evolução ao longo dos meses.
Colocar os dados lado a lado permite identificar tendências, sazonalidades, aumentos de custos, redução de margens e mudanças no comportamento do negócio.
Para Ismael, Balanço, EBITDA, Fluxo de Caixa, ponto de equilíbrio e outros indicadores precisam ser acompanhados de forma recorrente.
A empresa é um organismo vivo.
Compra.
Vende.
Paga.
Recebe.
Investe.
Contrata.
E muda todos os dias.
Por isso, os indicadores também precisam ser acompanhados continuamente.
O contador precisa ser parceiro de gestão
O encontro também trouxe uma provocação sobre a relação entre empresários e seus escritórios contábeis.
A contabilidade possui uma quantidade enorme de informações capazes de ajudar na gestão.
Mas, em muitos casos, esses dados ficam restritos ao cumprimento das obrigações fiscais.
A orientação foi direta: converse com sua contabilidade.
Pergunte.
Solicite relatórios.
Analise números.
Use esse parceiro como uma fonte de inteligência para o negócio.
O mesmo vale para o financeiro interno.
O papel desses profissionais não deve ser apenas registrar o que aconteceu.
Eles também podem ajudar o empresário a compreender por que aconteceu e quais decisões precisam ser tomadas a partir dali.
Olhar o retrovisor para enxergar melhor o para-brisa
Uma das analogias utilizadas por Ismael sintetiza bem todo o encontro.
Os dados históricos funcionam como o retrovisor de um carro.
Ele é menor do que o para-brisa porque não devemos dirigir olhando apenas para trás.
Mas precisamos observar o que aconteceu para tomar melhores decisões sobre o caminho que está à frente.
Os números contam histórias.
Mostram padrões.
Apontam desvios.
Revelam riscos.
E ajudam a identificar oportunidades.
A partir deles, é possível comparar, analisar e decidir.
Gestão no escuro ou gestão baseada em dados?
Ao final do encontro, Ismael resumiu a principal escolha que todo empresário precisa fazer:
“Você pode continuar gerenciando no escuro, torcendo para sobrar dinheiro no final do mês, ou pode acender uma luz e dominar os números.”
Compreender DRE, Balanço Patrimonial, Fluxo de Caixa e indicadores financeiros não significa transformar empresários em especialistas contábeis.
Significa dar a eles condições de liderar melhor.
De fazer perguntas melhores.
De planejar.
De identificar problemas antes que eles cresçam.
E de transformar informação em decisão.
No fim, os números não existem apenas para mostrar o que aconteceu.
Eles existem para ajudar a decidir o que deve acontecer daqui para frente.